
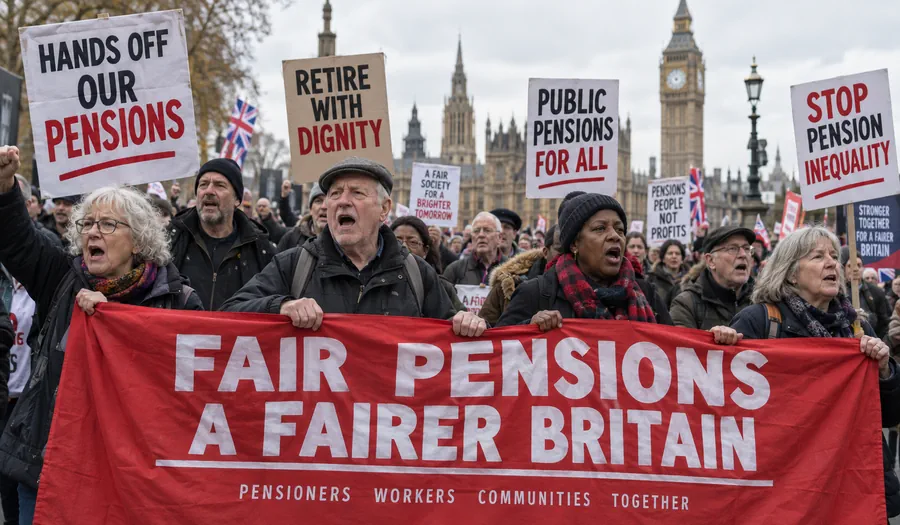
Στη μία πλευρά, εκατομμύρια εργαζόμενοι φτάνουν στη συνταξιοδότηση με ελάχιστες αποταμιεύσεις και εξαρτώνται σχεδόν αποκλειστικά από την κρατική σύνταξη. Στην άλλη, τα ανώτερα κοινωνικά στρώματα διαθέτουν τεράστια ιδιωτικά συνταξιοδοτικά κεφάλαια και σημαντική περιουσία. Η σύνταξη δεν σβήνει την ταξική ανισότητα – τη μεταφέρει στα γηρατειά.**
Κάθε φορά που ανοίγει στη Βρετανία η συζήτηση για τις συντάξεις, το ίδιο επιχείρημα επιστρέφει.
Η κρατική σύνταξη «κοστίζει πολύ». Ο πληθυσμός γερνά. Οι δημόσιες δαπάνες αυξάνονται. Το σύστημα, μας λένε, ίσως να μην είναι «βιώσιμο». Το επιχείρημα παρουσιάζεται συνήθως σαν ένας ουδέτερος οικονομικός νόμος.
Όμως πίσω από αυτή τη φαινομενικά τεχνική συζήτηση κρύβεται ένα πολύ πιο πολιτικό ερώτημα:
**ποιος πληρώνει και ποιος απολαμβάνει πραγματική ασφάλεια όταν σταματήσει να εργάζεται;**
Γιατί στη Βρετανία της τεράστιας ιδιωτικής περιουσίας, η συνταξιοδότηση είναι μια πολύ διαφορετική εμπειρία ανάλογα με την κοινωνική τάξη στην οποία ανήκει κανείς.
## Μια κρατική σύνταξη λίγο πάνω από 12.500 λίρες τον χρόνο
Από τον Απρίλιο του 2026 η πλήρης νέα κρατική σύνταξη στη Βρετανία ανέρχεται σε **241,30 λίρες την εβδομάδα (περίπου 281 ευρώ)**, δηλαδή περίπου **12.550 λίρες τον χρόνο (περίπου 14.620 ευρώ)**.
Το ποσό αυτό αποτελεί για πολλούς ανθρώπους τη βασική —και σε ορισμένες περιπτώσεις σχεδόν τη μοναδική— πηγή εισοδήματος μετά τη συνταξιοδότησή τους. Η εικόνα αυτή απέχει πολύ από την περιγραφή ενός υπερβολικά «γενναιόδωρου» συνταξιοδοτικού συστήματος. Η κρατική σύνταξη δεν προσφέρει πολυτέλεια. Για εκατομμύρια ανθρώπους αποτελεί απλώς το ελάχιστο οικονομικό δίχτυ που τους επιτρέπει να καλύπτουν βασικές ανάγκες όπως στέγαση, ενέργεια, τρόφιμα και μετακινήσεις.
Η συζήτηση όμως στα βρετανικά μέσα ενημέρωσης συχνά αντιστρέφει αυτή την πραγματικότητα. Η αύξηση των συντάξεων παρουσιάζεται σαν «δημοσιονομικό βάρος», ενώ πολύ λιγότερη προσοχή δίνεται στη συγκέντρωση ιδιωτικού πλούτου που χαρακτηρίζει το βρετανικό συνταξιοδοτικό σύστημα.
## Οι μισοί σχεδόν δεν έχουν τίποτα
Τα επίσημα στοιχεία της βρετανικής στατιστικής υπηρεσίας αποκαλύπτουν πόσο μεγάλη είναι η ανισότητα.
Σύμφωνα με το Office for National Statistics, το πλουσιότερο 10% των πολιτών κατέχει περίπου **το 64% του συνολικού ιδιωτικού συνταξιοδοτικού πλούτου**. Αντίθετα, το φτωχότερο μισό του πληθυσμού κατέχει συνολικά **λιγότερο από το 1%**.
Αυτό σημαίνει ότι η τεράστια δεξαμενή ιδιωτικών συντάξεων στη Βρετανία είναι στην πραγματικότητα εξαιρετικά συγκεντρωμένη. Δεν υπάρχει δηλαδή ένα ομοιόμορφο σύστημα στο οποίο όλοι οι εργαζόμενοι αποταμιεύουν λίγο περισσότερο ή λίγο λιγότερο.
Υπάρχουν δύο εντελώς διαφορετικοί κόσμοι. Στην κορυφή βρίσκονται άνθρωποι που φτάνουν στη συνταξιοδότηση με εκατοντάδες χιλιάδες λίρες σε ιδιωτικές συντάξεις, ιδιόκτητες κατοικίες, επενδύσεις και άλλα περιουσιακά στοιχεία. Στη βάση βρίσκονται εργαζόμενοι που μπορεί να έχουν εργαστεί επί δεκαετίες αλλά να φτάνουν στα γηρατειά χωρίς ουσιαστικές αποταμιεύσεις.
Η ONS εκτιμά ότι η διάμεση ιδιωτική συνταξιοδοτική περιουσία για όλους τους ενήλικες είναι μόλις **19.700 λίρες (περίπου 22.950 ευρώ)**, ενώ ακόμη και μεταξύ όσων διαθέτουν κάποια ιδιωτική σύνταξη η διάμεση αξία φτάνει τις **57.500 λίρες (περίπου 66.990 ευρώ)**.
Πίσω όμως από αυτούς τους μέσους αριθμούς κρύβεται μια ακραία συγκέντρωση πλούτου στην κορυφή.
## Οι ανισότητες της εργασίας μεταφέρονται αυτούσιες στη σύνταξη
Η συνταξιοδοτική ανισότητα δεν εμφανίζεται ξαφνικά όταν ένας άνθρωπος γίνεται 65 ή 67 ετών.
Χτίζεται σε ολόκληρη τη διάρκεια της εργασιακής ζωής. Όποιος έχει χαμηλό μισθό μπορεί να αποταμιεύει λιγότερα. Όποιος εργάζεται με μερική απασχόληση ή επισφαλείς συμβάσεις έχει μικρότερες εισφορές. Όποιος μένει για περιόδους εκτός αγοράς εργασίας συσσωρεύει μικρότερη ιδιωτική σύνταξη. Όποιος έχει υψηλό εισόδημα, αντίθετα, μπορεί όχι μόνο να αποταμιεύει περισσότερα αλλά και να αξιοποιεί φορολογικές ελαφρύνσεις και επενδυτικά εργαλεία που αυξάνουν ακόμη περισσότερο τον συνταξιοδοτικό του πλούτο.
Με άλλα λόγια:
**η σύνταξη είναι η συσσωρευμένη ιστορία μιας ολόκληρης εργασιακής ζωής.**
Και σε μια κοινωνία με μεγάλες μισθολογικές και περιουσιακές ανισότητες, το αποτέλεσμα δεν μπορεί παρά να είναι βαθιά άνισο.
## Οι γυναίκες πληρώνουν ακόμη περισσότερο την ανισότητα
Η ταξική ανισότητα διασταυρώνεται και με την ανισότητα φύλου.
Τα επίσημα στοιχεία του βρετανικού υπουργείου Εργασίας και Συντάξεων δείχνουν ότι στις ηλικίες 55-59 ετών το χάσμα ιδιωτικού συνταξιοδοτικού πλούτου ανάμεσα σε άνδρες και γυναίκες φτάνει περίπου το **48%**.
Οι λόγοι είναι γνωστοί. Οι γυναίκες έχουν συχνότερα διακοπές στην εργασιακή τους ζωή λόγω φροντίδας παιδιών ή ηλικιωμένων συγγενών. Εργάζονται συχνότερα με μερική απασχόληση. Και εξακολουθούν, κατά μέσο όρο, να έχουν χαμηλότερα εισοδήματα.
Όλες αυτές οι διαφορές συσσωρεύονται επί δεκαετίες. Το αποτέλεσμα εμφανίζεται καθαρά στη συνταξιοδότηση.
Ένα μισθολογικό χάσμα στη διάρκεια της εργασιακής ζωής μετατρέπεται τελικά σε ακόμη μεγαλύτερο συνταξιοδοτικό χάσμα.
## Η αυτόματη εγγραφή δεν έλυσε το πρόβλημα
Η Βρετανία εισήγαγε το 2012 την αυτόματη εγγραφή των εργαζομένων σε επαγγελματικά συνταξιοδοτικά προγράμματα. Η αλλαγή αυτή αύξησε σημαντικά τον αριθμό των ανθρώπων που αποταμιεύουν για τη σύνταξή τους. Σήμερα πολύ περισσότεροι εργαζόμενοι διαθέτουν κάποιο επαγγελματικό συνταξιοδοτικό πρόγραμμα σε σχέση με πριν από μία δεκαετία.
Όμως η συμμετοχή σε ένα συνταξιοδοτικό πρόγραμμα δεν σημαίνει απαραίτητα ότι κάποιος συσσωρεύει αρκετά χρήματα ώστε να ζήσει αξιοπρεπώς μετά την εργασία. Οι χαμηλόμισθοι εξακολουθούν να καταβάλλουν μικρές εισφορές. Οι άνθρωποι που δουλεύουν λίγες ώρες, οι αυτοαπασχολούμενοι και όσοι έχουν διακεκομμένες εργασιακές διαδρομές εξακολουθούν να βρίσκονται σε δυσμενέστερη θέση.
Η ίδια η ONS αναγνωρίζει ότι άνθρωποι με χαμηλότερα εισοδήματα, εργαζόμενοι με προβλήματα υγείας, αυτοαπασχολούμενοι και ορισμένες εθνοτικές μειονότητες διαθέτουν κατά μέσο όρο μικρότερο συνταξιοδοτικό πλούτο.
Η αγορά εργασίας δημιουργεί την ανισότητα.
Το συνταξιοδοτικό σύστημα απλώς την αποθηκεύει για αργότερα.
## Οι φορολογικές ελαφρύνσεις πηγαίνουν προς τα πάνω
Υπάρχει όμως και μια άλλη πλευρά που σπάνια εμφανίζεται στις συζητήσεις περί «κόστους» των συντάξεων.
Το βρετανικό κράτος παρέχει σημαντικές φορολογικές ελαφρύνσεις στις εισφορές ιδιωτικών συντάξεων. Το σύστημα αυτό έχει μια ιδιαίτερη συνέπεια. Όσο υψηλότερος είναι ο φορολογικός συντελεστής κάποιου, τόσο μεγαλύτερη μπορεί να είναι και η φορολογική ωφέλεια από τις συνταξιοδοτικές του εισφορές.
Ένας εργαζόμενος που πληρώνει βασικό συντελεστή φόρου έχει μικρότερη δυνατότητα να επωφεληθεί από αυτές τις ελαφρύνσεις σε σχέση με έναν υψηλόμισθο που φορολογείται με υψηλότερους συντελεστές και μπορεί ταυτόχρονα να καταβάλλει πολύ μεγαλύτερα ποσά σε ιδιωτική σύνταξη.
Έτσι το κράτος δεν στηρίζει μόνο τους χαμηλοσυνταξιούχους μέσω της δημόσιας σύνταξης. Επιδοτεί, μέσω του φορολογικού συστήματος, και τη συσσώρευση ιδιωτικών συνταξιοδοτικών περιουσιών.
Η διαφορά είναι ότι το πρώτο παρουσιάζεται συχνά ως «κόστος».
Το δεύτερο πολύ λιγότερο.
## Η άλλη Βρετανία των εκατομμυριούχων συνταξιούχων
Η εικόνα γίνεται ακόμη πιο αποκαλυπτική αν εξετάσει κανείς τη συνολική περιουσία.
Σύμφωνα με την ONS, περίπου **22% των ανθρώπων ηλικίας άνω των 65 ετών ζουν σε νοικοκυριά με συνολικό πλούτο τουλάχιστον ενός εκατομμυρίου λιρών (περίπου 1,165 εκατ. ευρώ)**.
Το γεγονός αυτό δεν σημαίνει ότι ο μέσος Βρετανός συνταξιούχος είναι πλούσιος. Το αντίθετο. Αποδεικνύει πόσο άνισος είναι ο ίδιος ο πληθυσμός των συνταξιούχων.
Υπάρχουν άνθρωποι που έχουν ιδιόκτητες κατοικίες μεγάλης αξίας, σημαντικές επενδύσεις και ισχυρές ιδιωτικές συντάξεις. Και υπάρχουν άλλοι που υπολογίζουν κάθε εβδομάδα αν μπορούν να πληρώσουν το ηλεκτρικό ρεύμα και τα τρόφιμα.
Γι' αυτό η φράση «οι συνταξιούχοι» από μόνη της μπορεί να είναι παραπλανητική. Ένας πρώην διευθυντής μεγάλης εταιρείας με ιδιωτική σύνταξη εκατοντάδων χιλιάδων λιρών και ένας εργαζόμενος που έζησε όλη του τη ζωή με χαμηλό μισθό μπορεί να έχουν την ίδια ηλικία. Οικονομικά όμως ζουν σε διαφορετικούς κόσμους.
## Το πραγματικό ερώτημα δεν είναι αν «αντέχει» η σύνταξη
Η δημόσια συζήτηση για τις συντάξεις παρουσιάζεται συχνά ως αναπόφευκτη αριθμητική. Πόσοι εργάζονται. Πόσοι συνταξιοδοτούνται. Πόσο κοστίζει η κρατική σύνταξη. Πόσο αυξάνεται το προσδόκιμο ζωής.
Όμως αυτή η αριθμητική αφήνει έξω το σημαντικότερο μέγεθος: **την κατανομή του πλούτου**.
Μια πλούσια οικονομία μπορεί να χρηματοδοτήσει αξιοπρεπείς συντάξεις.
Το πραγματικό ερώτημα είναι από πού θα προέλθουν οι πόροι. Από τη συμπίεση των παροχών; Από την αύξηση των ορίων ηλικίας; Από την αύξηση των εισφορών των εργαζομένων; Ή από μεγαλύτερη φορολόγηση του πλούτου, των υψηλών εισοδημάτων και των μεγάλων επιχειρήσεων;
Αυτή είναι πολιτική επιλογή, όχι φυσικός νόμος.
## Δύο τάξεις, δύο γηρατειά
Η συνταξιοδότηση αποτελεί ίσως ένα από τα πιο καθαρά παραδείγματα του τρόπου με τον οποίο λειτουργεί η κοινωνική τάξη.
Όσο εργάζεται κάποιος, οι διαφορές εκφράζονται στον μισθό, στην κατοικία, στις συνθήκες εργασίας και στην πρόσβαση σε υπηρεσίες. Όταν σταματήσει να εργάζεται, οι ίδιες διαφορές εμφανίζονται ξανά με άλλη μορφή.
Ο ένας έχει ιδιωτικές συντάξεις, επενδύσεις και περιουσία. Ο άλλος έχει κυρίως την κρατική σύνταξη. Ο ένας μπορεί να αντιμετωπίζει τα γηρατειά ως περίοδο ξεκούρασης. Ο άλλος ως νέα περίοδο οικονομικής ανασφάλειας.
Γι' αυτό η συζήτηση για τις συντάξεις δεν αφορά απλώς το ύψος μιας κρατικής δαπάνης.
Αφορά το είδος της κοινωνίας στην οποία θέλουμε να ζούμε.
Μια κοινωνία στην οποία η αξιοπρεπής ζωή μετά από δεκαετίες εργασίας αποτελεί κοινωνικό δικαίωμα; Ή μια κοινωνία όπου ακόμη και τα γηρατειά εξαρτώνται από το πόσο πλούσιος υπήρξες όσο εργαζόσουν;
Στη σημερινή Βρετανία η απάντηση είναι ολοένα και πιο καθαρή:
**υπάρχουν δύο τάξεις — και μαζί τους δύο πολύ διαφορετικά γηρατειά.**
*Το άρθρο βασίζεται και αποτελεί ελεύθερη απόδοση και επεξεργασία του κειμένου του Michael Lavalette «Pensions: A tale of two classes», που δημοσιεύτηκε στο Counterfire στις 17 Σεπτεμβρίου 2026, με πρόσθετα στοιχεία από το Office for National Statistics και το βρετανικό Department for Work and Pensions. Οι μετατροπές σε ευρώ είναι ενδεικτικές και βασίζονται στην ισοτιμία αναφοράς της ΕΚΤ της 18ης Σεπτεμβρίου 2026.*
