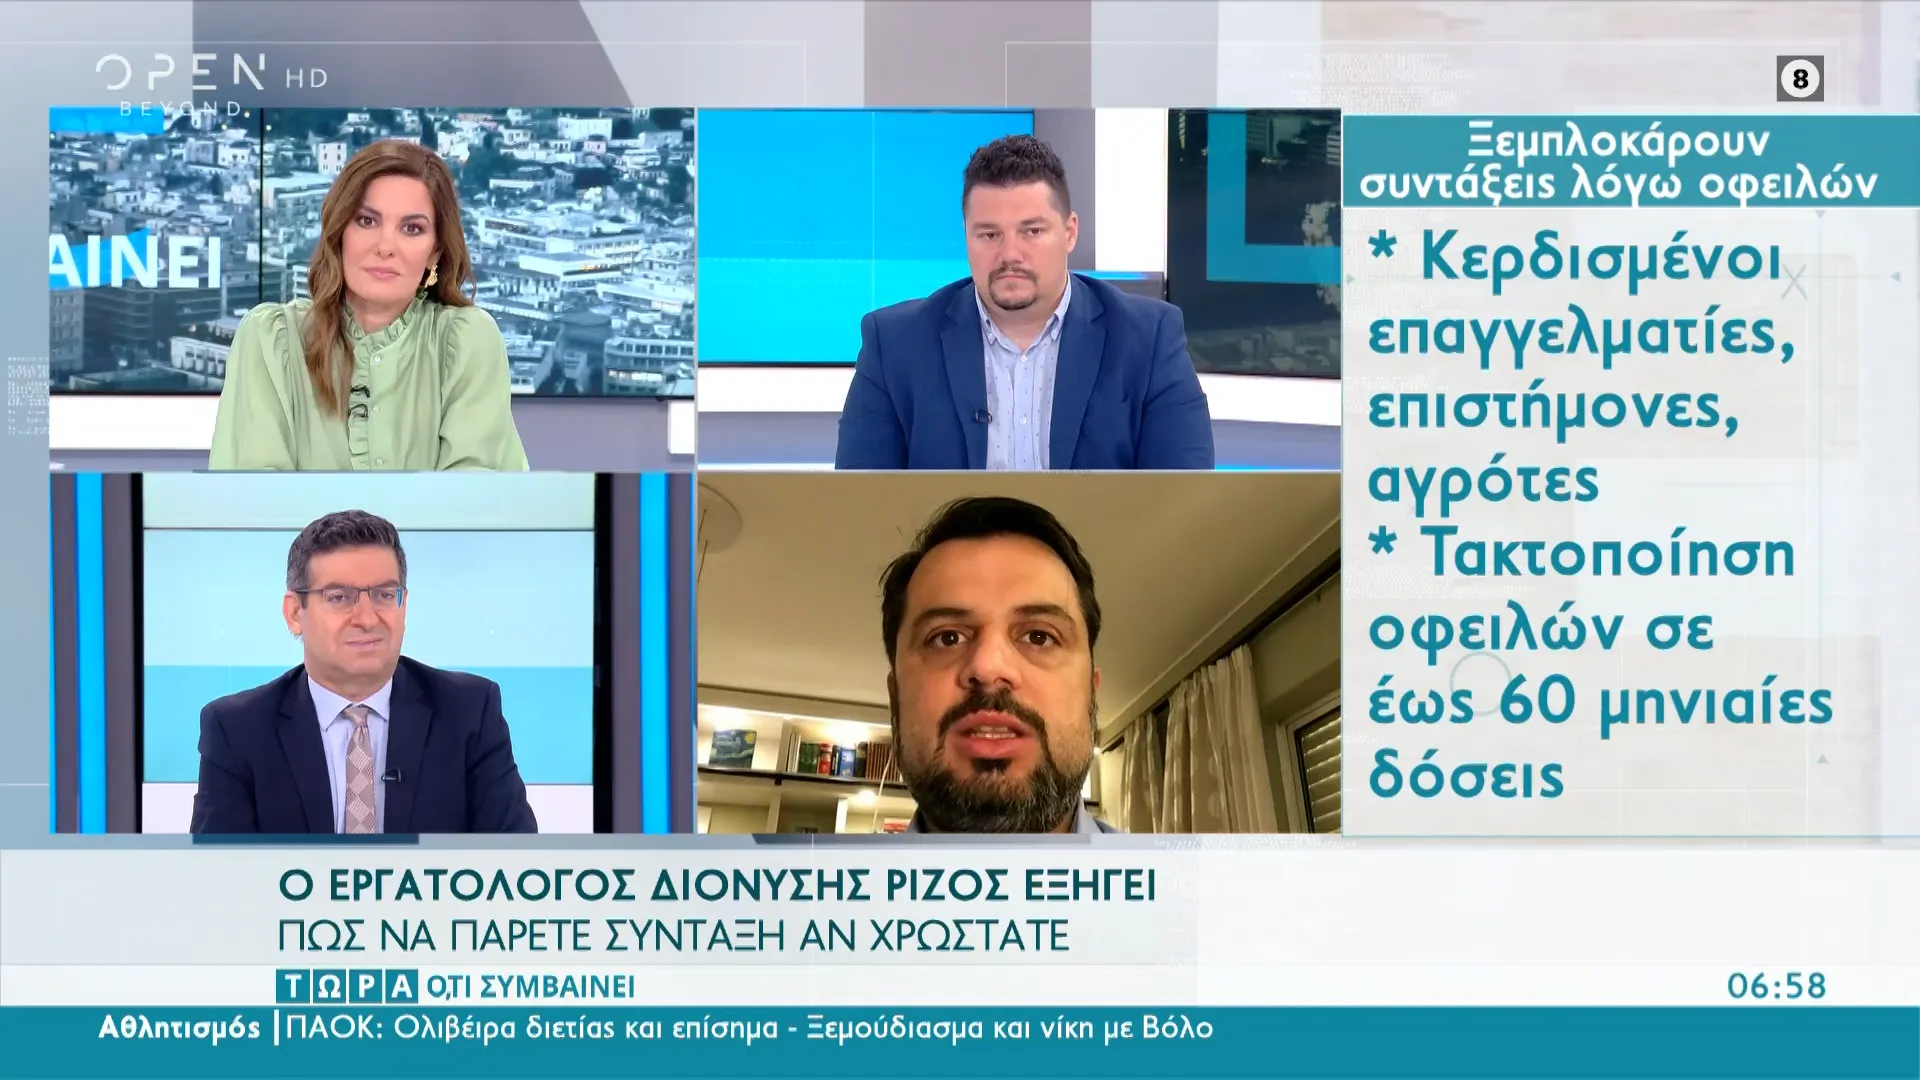
Ο δικηγόρος Διονύσιος Β. Ρίζος περιγράφει ένα σύστημα διαδοχικών εταιρειών, στο οποίο συσσωρεύονται οφειλές προς το Δημόσιο και τα ασφαλιστικά ταμεία, ενώ η δραστηριότητα και το προσωπικό περνούν σε νέα εταιρεία.
Η υπόθεση που αφορά το «Χωριάτικο» φέρνει στο προσκήνιο τη λειτουργία ενός εταιρικού μοντέλου που, σύμφωνα με τον δικηγόρο Αθηνών και εργατολόγο Διονύσιο Β. Ρίζο, μπορεί να αξιοποιηθεί για την αποφυγή καταβολής φόρων και ασφαλιστικών εισφορών.
Το μοντέλο βασίζεται στη δημιουργία διαδοχικών ΙΚΕ, οι οποίες μπορεί να έχουν ελάχιστο κεφάλαιο ενός ευρώ. Όταν συσσωρευτούν οφειλές και το ΑΦΜ μιας εταιρείας χαρακτηριστεί προβληματικό, η εταιρεία εγκαταλείπεται και η δραστηριότητα, μαζί με το προσωπικό, μεταφέρεται σε νέα εταιρεία.
Πώς μεταφέρονται οι οφειλές και η δραστηριότητα
Ο κ. Ρίζος περιγράφει εταιρικές αλυσίδες στις οποίες διαφορετικές εταιρείες συμμετέχουν η μία στην άλλη. Σε ορισμένες περιπτώσεις, όπως αναφέρει, μια εταιρεία συγκεντρώνει τα κέρδη και τα περιουσιακά στοιχεία, ενώ άλλη αναλαμβάνει το προσωπικό και τις οφειλές προς τον ΕΦΚΑ και τον ΦΠΑ.
Η μετακίνηση εργαζομένων από τη μία εταιρεία στην άλλη μπορεί να δυσχεραίνει τον εντοπισμό του πραγματικού εργοδότη, σύμφωνα με τον δικηγόρο. Οι οφειλές προς τον ΕΦΚΑ και ο ΦΠΑ μπορεί να έχουν ήδη παρακρατηθεί ή εισπραχθεί, χωρίς να αποδοθούν, ενώ οι εργοδοτικές εισφορές να παραμένουν απλήρωτες.
Όταν η εταιρεία δεν μπορεί πλέον να λάβει φορολογική ή ασφαλιστική ενημερότητα, ενδέχεται να αδρανοποιηθεί ή να οδηγηθεί σε πτώχευση. Η δραστηριότητα μπορεί, κατά την περιγραφή του κ. Ρίζου, να συνεχιστεί στο ίδιο κατάστημα, με το προσωπικό να περνά σε νέα ΙΚΕ.
Ο δικηγόρος σημειώνει ότι η ποινική ευθύνη των νομικών προσώπων αποδίδεται στα πρόσωπα που εμφανίζονται ως διοίκηση. Υποστηρίζει ότι σε κάποιες περιπτώσεις στη θέση αυτή τοποθετούνται «αχυράνθρωποι», όπως υπερήλικες, άποροι ή πρόσωπα αγνώστου διαμονής, ενώ ο πραγματικός επιχειρηματίας παραμένει στο παρασκήνιο. Κατά τον ίδιο, οι διώξεις μπορεί να μην οδηγούν σε είσπραξη των οφειλών, όταν δεν εντοπίζεται περιουσία ή ο πραγματικά υπεύθυνος.
Οι οφειλές και οι προτάσεις για ελέγχους
Ο κ. Ρίζος αναφέρει ότι οι ασφαλιστικές οφειλές διαβιβάζονται από το ΚΕΑΟ στην εισαγγελία, ενώ οι φορολογικές οφειλές υπάγονται σε ξεχωριστές διατάξεις. Εξηγεί επίσης ότι η μη καταβολή εργοδοτικών εισφορών και η μη απόδοση εισφορών που έχουν παρακρατηθεί από τους μισθούς αποτελούν διαφορετικά αδικήματα, με όρια και ποινές που προβλέπει ο νόμος.
Κατά τον δικηγόρο, οι δικλείδες ελέγχου της ΑΑΔΕ και του ΚΕΑΟ έχουν περιορίσει τον χρόνο μέσα στον οποίο μπορεί να συνεχίζεται η πρακτική, από έξι έως δέκα μήνες σε δύο έως τρεις μήνες. Ωστόσο, εκτιμά ότι η είσπραξη των οφειλών παραμένει δύσκολη όταν η εταιρεία δεν διαθέτει περιουσία και δεν αποδεικνύεται ποιος ασκούσε πραγματικά τη διοίκηση.
Ως μέτρα περιορισμού του φαινομένου, ο κ. Ρίζος προτείνει ασφαλιστική κάλυψη του κινδύνου αφερεγγυότητας και αυστηρότερους ελέγχους. Μεταξύ των προτάσεών του είναι να απαιτείται εγγυητική επιστολή ή ιδιωτικό ασφαλιστήριο για εταιρείες που αποκτούν ΑΦΜ ή προσλαμβάνουν προσωπικό σε κλάδους υψηλού κινδύνου, με κάλυψη τριών έως έξι μηνών για εισφορές και ΦΠΑ.